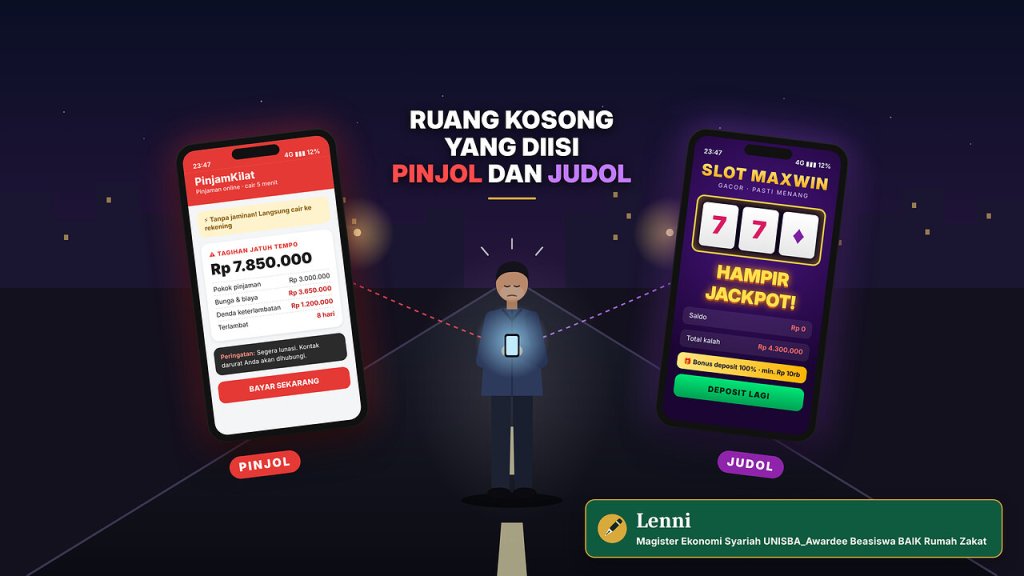
Ruang Kosong yang Diisi Pinjol dan Judol
Media Jabar. Net. Bandung – Allah menegaskan khamr dan maysir dalam dalam satu ayat yakni Qs. Al Maidah ayat 90, kemudian menyebut kedua perbuatan itu dari setan. Dalam Al Baqarah ayat 275 orang yang memakan riba digambarkan seperti orang yang kemasukan setan. Dua larangan itu terasa sangat dekat dengan kehidupan umat di era serba digital. Karena riba dan maysir kini hadir dengan mudah di layar ponsel. Ia hadir dalam bentuk pinjaman online (pinjol) dan judi online (judol).
Angka yang Seharusnya Mengusik Umat
OJK mencatat total utang masyarakat pinjaman online secara legal mencapai Rp. 106,94 triliun per Agustus 2026, tumbuh 22,07 persen dalam setahun. Rasio kredit macet di atas 90 hari ikut naik menjadi 4,73 persen. Pengaduan soal pinjol ilegal sepanjang Januari hingga September 2026 mencapai 31.571 kasus.
PPAT pun memiliki catatan untuk kasus Judol, perputaran dana Rp. 86,82 triliun pada semester I 2026. Meski perputaran tahunan 2025 turun 20 persen, nilai setoran judol semester I 2026 justru naik 26 persen menjadi Rp. 22,05 triliun. Para pemain kini menyetor dalam nominal kecil dan lebih sering.
Dampaknya amat terasa ke sektor perekonomian. Konsumsi rumah tangga menopang lebih dari separuh produk domestik bruto. Dana yang seharusnya berputar ke sektor rill seperti UMKM malah tersedot ke bunga dan taruhan yang menumpuk di tangan segelintir pemodal dan bandar.
Indonesia adalah negara dengan penduduk muslim terbesar didunia, angka-angka ini menjadi pertanyaan yang ditujukan langsung kepada kita; Dimana lembaga keuangan umat ketika saudara-saudara kita terdesak?
Pelanggaran Terhadap Maqashid Syariah
Dalam kerangka Maqashid syariah, menjaga harta yakni hifzh al-mal merupakan satu tujuan pokok syariat. Pinjol dengan bunga tinggi serta judol merusak tujuan itu dari dua arah.
Riba memindahkan kekayaan dari pihak yang lemah kepada pemilik modal tanpa adanya pertukaran nilai yang adil. Sedangkan Maysir memindahkan kekayaan dari yang kalah kepada bandar tanpa menghasilkan sesuatu. Kedua hal itu tidak melahirkan nilai baru. Keduanya hanya mengalihkan, bahkan merusak dan menghancurkan rumah tangga.
Dari sisi distribusi pendapatan, hal ini menunjukkan aliran uang yang mengalir dari bawah ke atas. Maksudnya, rumah tangga berpendapatan rendah mengalihkan jatah penghasilan yang makin besar kepada pemilik modal dan bandar. Padahal Al Qur’an dalam Surah Al Hasyr ayat 7 menegaskan agar harta tidak hanya beredar diantara orang-orang kaya. Zakat, Infak, sedekah dan wakaf dirancang untuk membalikkan arus itu. Sementara pinjol dan judol justru mempercepatnya.
Kesejahteraan dalam ekonomi islam tidak cukup hanya diukur dari angka inklusi atau pertumbuhan kredit. Konsep falah mengarahkan terpenuhinya kebutuhan dharuriyyat yakni kebutuhan dasar secara martabat tanpa menggadaikan masa depan. Namun saat ini nampaknya masyarakat terlayani oleh pinjol, tetapi hidup dalam lilitan utang. Sejatinya ia belum sejahtera, sesungguhnya ia hanya menunda kemiskinan.
Kerusakan yang mengintai tidak hanya pada harta. Utang yang kian hari kian menumpuk dan kecanduan judol termasuk perkara yang mengancam akal atau hifz al-‘aql dan keutuhan rumah tangganya alias hifzh al-nasl. Tidak sedikit rumah tangga yang mengalami KDRT, perceraian, bahkan berakhir dengan pembunuhan karena terjerat utang dan judi online.
Komisi Fatwa Majelis Ulama Indonesia melalui Ijtima Ulama 2021 telah menegaskan bahwa pinjaman online yang mengandung riba hukumnya adalah haram. Namun mengeluarkan fatwa tanpa menghadirkan pilihan lain sebagai alternatif tidaklah cukup.
Otokritik: Keuangan Syariah Belum Hadir
SNLIK mencatat indeks literasi keuaangan syariah sebesar 43, 07 % dengan inklusi sebesar 13,24 %. Dibandinh tahun lalu keduanya mengalami penurunan. Padahal indenks keuangan konvensional mengalami kenaikan. Pangsa pasar perbankan syariah pun baru melaju diaangka 7, 32 %.
Disaat yang sama, inklusi keuangan nasional menyentuh angka 93,61 %. Artinya umat masuk ke sistem keuangan, namun sebagian besar tidak masuk melalui pintu syariah. Penyebabnya mari kita telaah bersama. Masih banyak masyarakat beranggapan bahwa produk syariah sama saja dengan poduk konvensional. Bedanya hanya bergnti nama akad saja. Bagi nasabah kecil, biayanya tidak ada yang berbeda. Banyak BMT bekerja dengan modal yang terbatas dan tidak mengikuti teknologo terkini. Dana zazkat daan wakaf belum sepenuhnya diarahkan untuk modal produktif. Sementara itu, pinjol hanya berjarak satu sentuhan saja.
Ketika lembaga keuangan syariah tidak hadir, maka ruang kosong itu diisi oleh pihak yang paling cepat menarik masyarakat dari rantai kesulitan hidup.
Mengisi Ruang Kosong
Ekonomi Islam telah memiliki instrumen yang memadai untuk mengisi kekosongan tersebut. Persoalannya, belum optimalnya integrasi dan akselerasi instrumen-instrumen itu pada praktiknya.Pengembangan Qardhul hasan berbasis digital. Bank syariah, Baznas, Laz dan nadzir wakaf dapat bersinergi membangun layanan pembiayaan kebajikan untuk kebutuhan mendesak. Platform ini perlu dirancang dengan proses pencairan secepat pinjol, tetapi tanpa beban imbalan bagi peminjam.
Revitalisasi BMT. Agar mampu bersaing di era digital, BMT memerlukan penguatan modal, tata kelola yang diawasi dengan baik, serta akses dengan sistem pembayaran digital.
Penguatan zakat dan wakaf produktif yang terukur. Penyaluran dana perlu diarahkan pada pemberdayaan agar mustahik dapat naik kelas menjadi muzaki, bukan sekadar terbantu untuk kebutuhan jangka pendek. Bagi usaha mikro, akad bagi hasil seperti mudharabah dan musyarakah menempatkan pemodal sebagai pihak yang turut menanggung risiko kerugian. Dengan begitu, pelaku usaha terhindar dari jerat utang yang terus membesar.Masjid sebagai pusat ekonomi umat. Seperti pada masa Rasulullah, masjid menjadi tempat literasi keuangan, pendampingan usaha, ekaligus tempat pemulihan bagi masyarakat yang terjerat pinjol maupun judol.
Penutup
Melarang riba dan maysir adalah separuh tugas. Separuh lainnya adalah menghadirkan sistem yang membuat umat tidak perlu mendekati keduanya. Selama lembaga keuangan syariah masih sibuk dengan label dan belum hadir di saat umat terdesak, pinjol dan judol akan terus mengisi ruang yang kita tinggalkan
Sumber data
OJK, data pinjaman daring Agustus 2026 (dikutip Investortrust, 6 Oktober 2026).
PPATK, Siaran Pers “Judi Online Membajak Piala Dunia 2026”, 4 Agustus 2026.
PPATK, Capaian Strategis 2025 (dikutip Kontan, 29 Januari 2026).
OJK, LPS, dan BPS, Siaran Pers Bersama Hasil SNLIK 2026, Agustus 2026.
Bank Indonesia, pangsa pasar perbankan syariah Juni 2026 (dikutip Kontan, Agustus 2026).
Penulis : Lenni, Mahasiswa Magister Ekonomi Syariah Unisba, Awardee Beasiswa BAIK Rumah Zakat